しんきんバンキングアプリ
- 3.1
- 評価
- 500.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
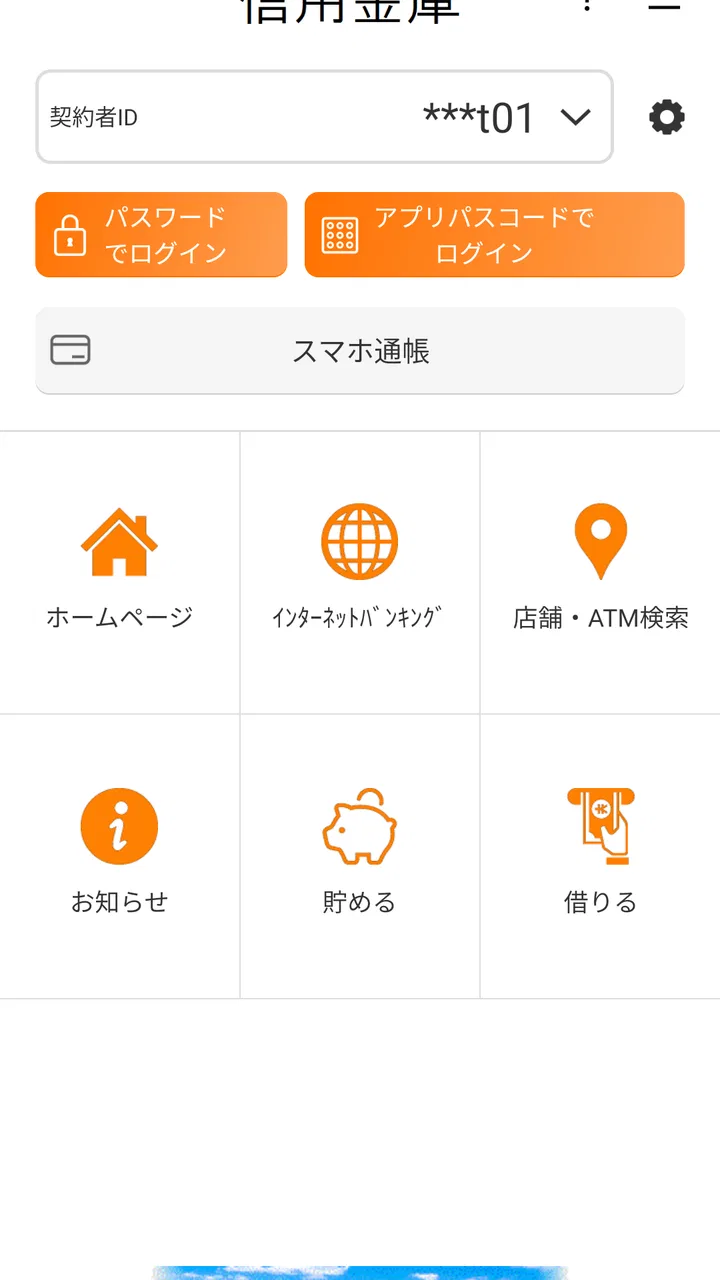
信用金庫の口座を日常的に使っているなら、スマートフォンで残高や入出金を確認できるだけで、通帳を持ち歩く回数はかなり減ります。私が実際に使う感覚で見ると、しんきんバンキングアプリは、派手な家計管理ツールというより、信用金庫の口座をこまめに確認し、必要な振込まで一つの流れで済ませたい人向けの金融アプリです。
無料で利用でき、金融カテゴリのアプリとして、信用金庫の口座残高、入出金明細、振込をスマートフォンから扱えるのが中心です。開発元は The Shinkin Banks Information System Center Co Ltd。信用金庫をメイン口座にしている人にとっては、銀行ごとに別のサービスを探すより、まずこのアプリを試す意味があります。
毎日の確認をシンプルにする基本ワークフロー
最初に便利だと感じるのは、ATMや紙の通帳を開かずに、口座の現在地を確認できることです。給料日後に入金を確認したいとき、カード利用分が引き落とされたか見たいとき、家族からの振込が届いたか確かめたいときなど、確認の目的がはっきりしている場面で特に役立ちます。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


私なら、朝に残高だけを確認し、必要な日だけ入出金明細を開く使い方にします。毎回すべての明細を眺めるより、残高確認と明細確認を分けたほうが短時間で済みます。明細を見るときは、直近の引き落としや入金を中心に確認し、身に覚えのない動きがないかを見る習慣を作るのがおすすめです。
たとえば、週末に家賃や公共料金の引き落としが近いと気づいた場合、アプリで残高を確認してから必要な入金を考えられます。通帳を記帳するためだけに外出する必要がなくなるので、忙しい平日ほどありがたさが出ます。このアプリの強みは、口座を管理する時間そのものを短くできることです。
振込を使う場合は、残高確認から明細確認、そして振込という順番で操作すると、金額を間違えにくくなります。先に振込先や金額だけを入力するより、口座の状態を見てから進めるほうが安心です。特に複数の支払いが重なる時期は、明細を確認してから振込額を決めるだけでも、二重払いを避ける助けになります。
ただし、初回からすぐ使えるとは限りません。利用する信用金庫側で必要な登録や認証を進める場面があるため、急ぎの振込をする日に初めて設定するのは避けたほうがよいです。時間に余裕がある日に登録を済ませ、残高表示と明細表示まで確認しておくと、実際に必要になったときの不安が減ります。
最初の設定で確認したいポイント
設定時に大切なのは、アプリを入れたことではなく、自分の使う信用金庫の口座と正しくつながっているかを確かめることです。信用金庫の口座を複数持っている人は、どの口座を確認しているのかを意識してください。生活費用と貯蓄用を取り違えると、残高を見たときの判断も振込時の判断も狂います。
ログイン情報を入力する場面では、スマートフォンの予測入力に任せきりにせず、登録した内容と照らし合わせるのが安全です。入力ミスが続くと、アプリの問題ではなく認証情報の問題で先に進めなくなることがあります。私は初回設定を片手間にせず、口座情報を確認できる状態で落ち着いて行うほうがよいと思います。
端末を買い替える予定がある人は、旧端末で使えているから安心とは考えないほうがよいです。新しい端末では、アプリの再設定や本人確認が必要になる場合があります。買い替え直前に振込を予定しているなら、先に新端末で利用できる状態を作り、旧端末をすぐ手放さないほうが現実的です。
アプリの現在のバージョンは二点八点八で、対応する最低OSは六点ゼロです。古い端末を使っている人は、インストールの前にOSの条件を確認しておくと無駄がありません。逆に、条件を満たしている端末でも、空き容量や端末側の動作状態によって使い心地が変わるため、金融アプリ専用に新しい端末を用意する必要まではありません。
通知や確認の習慣を自分に合わせる
設定画面を開いたら、通知の扱いを自分の生活に合わせて考えます。入出金を頻繁に確認したい人と、必要なときだけ開きたい人では適した設定が違います。通知が多すぎると重要な情報まで流れてしまう一方、少なすぎると確認そのものを忘れます。自分が毎日見る時間帯を決め、その時間にアプリを開く方法も十分実用的です。
私は、通知だけを信用せず、定期的にアプリを直接開く使い方を勧めます。通知は見落としたり、端末の設定で表示されなかったりすることがあります。残高と明細を自分で確認する日を決めておけば、通知の有無に左右されにくくなります。
スマートフォンを家族と共有している場合は、画面に残高や入出金の内容が表示されないよう、端末の通知表示も見直したいところです。アプリ内の設定だけでなく、端末全体のロックや通知表示も含めて考えるのがポイントです。金融情報は、便利さと見られにくさを同時に整えて初めて安心して使えます。
短時間で済ませるための実践パターン
慣れてきたら、アプリを開く目的を一つに絞ると操作が速くなります。「残高だけ」「明細だけ」「振込をする」の三つを混ぜず、必要な作業だけ行って閉じる方法です。残高を確認するだけなのに古い明細まで読み込むような使い方を避けると、毎日の負担が小さくなります。
給料日や大きな引き落としの前後は、確認のタイミングを固定するのも効果的です。入金後に残高を見て、引き落とし後に明細を見るという二段階にすれば、数字の変化を追いやすくなります。毎回同じ順番で見るため、確認漏れにも気づきやすくなります。
振込をするときは、金額を入力した後に、宛先、金額、口座の種類などを急いで確定しないことが重要です。私は送信前に一度画面を止め、請求書やメモと照合します。アプリが手続きを簡単にしてくれるほど、最後の確認を省略しやすくなるからです。速さを求めるなら、入力を急ぐのではなく、確認手順を固定するほうが安全です。
毎月同じ支払いをする人でも、前回と同じ金額だと思い込まないようにします。請求額が変わる支払いでは、過去の明細だけを見て判断すると間違いにつながります。アプリは口座の確認と振込を助けてくれますが、支払額の正しさまで自動で判断してくれるものではありません。
家計簿アプリと組み合わせる場合は、役割を分けるのがよいです。しんきんバンキングアプリは口座の事実を確認する場所、家計簿アプリは支出を分類して振り返る場所、と決めます。両方に同じ内容を細かく入力しようとすると、管理が面倒になり、どちらも続かなくなります。
信用金庫の利用者に向く理由と、向かない場面
このアプリが特に合うのは、信用金庫を生活の中心にしている人です。給与の受け取り、公共料金の引き落とし、日常の振込が同じ信用金庫にまとまっているなら、残高と明細を確認する場所を一本化できます。店舗やATMへ行く回数を減らしたい人にも向いています。
一方、複数の銀行や証券口座、電子マネーをまとめて資産管理したい人には、専用の家計簿・資産管理アプリのほうが見やすい場合があります。このアプリの中心は信用金庫口座の操作なので、金融サービス全体の資産配分を一画面で分析したい人には物足りなく感じるでしょう。
現金を頻繁に引き出す人も、アプリだけで完結するとは考えないほうがよいです。残高確認はできますが、現金の入出金そのものはATMなど別の手段が必要です。店舗で相談したい内容や、複雑な口座手続きがある場合は、アプリより信用金庫の窓口や公式サポートが適しています。
また、スマートフォンの操作に不慣れで、認証情報の管理に自信がない人は、便利さだけで移行しないほうがよいです。紙の通帳や窓口での確認に安心感があるなら、アプリは補助的に使い、無理にすべてを置き換えない選択もあります。
評価から見える使い心地と現実的な注意点
利用者からの平均評価は三点一で、評価数はおよそ五百五十件、レビュー数はおよそ二百七十件です。五十万件を超えるインストール実績がある一方、誰にとっても完璧に滑らかなアプリとは言い切れません。私はこの数字を、基本機能には利用者がいるものの、端末環境や認証手順を含めた使い勝手には個人差がある、と受け止めます。
金融アプリでは、画面の見た目よりも、ログインできること、残高が正しく確認できること、振込前に内容を確認できることが重要です。反対に、認証でつまずいたり、端末変更時に再設定が必要になったりすると、日常の便利さが一気に下がります。評価だけで決めず、自分の信用金庫と端末で初期設定を無理なく進められるかを重視してください。
年齢区分は三歳以上で、無料で利用できます。ただし、無料であることは、入力や確認を省いてよいという意味ではありません。金融アプリでは、利用料金よりも、誤送金や確認漏れを防ぐ使い方のほうが大切です。私は無料アプリとして気軽に試しつつ、振込だけは慎重に扱うのがよいと思います。
使い続けるための小さなルール
長く使うなら、まず「確認する日」を決めます。毎日でなくても、入金日、引き落とし後、月末など、自分の口座の動きに合う日で構いません。重要なのは、思い出したときだけ開くのではなく、決まった流れにすることです。
次に、明細を見たときに疑問を残さないことです。知らない入出金を後回しにすると、後で確認しようとしたときに記憶が曖昧になります。すぐに請求書やレシートと照合し、必要なら信用金庫へ問い合わせる準備をします。アプリは異常を知らせる入口として使うと価値が高まります。
最後に、スマートフォンを紛失した場合を想定して、端末のロックを設定しておきます。アプリだけを守るのではなく、端末全体へのアクセスを制限する考え方です。機種変更や紛失の可能性は誰にでもあるため、使い始めた日に確認しておくと安心です。
しんきんバンキングアプリは、信用金庫の口座を使う人が、残高確認、明細確認、振込を日常の短い操作にまとめるためのアプリです。私は、複雑な資産分析を求めず、口座の状態をこまめに確認したい人には勧めやすいと感じました。特に、通帳記帳やATMまで行く手間を減らしたい人には、無料で試せる価値があります。
ただし、複数の金融機関を横断して管理したい人、家計簿の分類や資産推移まで詳しく見たい人には、別のサービスを併用したほうが満足しやすいでしょう。初回設定と認証、振込前の確認を丁寧に行えるなら、日々の口座管理をかなり現実的に軽くできます。私なら、まず余裕のある日に設定を済ませ、残高確認と明細確認を数回試してから、必要なときだけ振込機能を使う形で始めます。
信用金庫の口座を中心に生活している人には、習慣化しやすい実用的な選択肢です。反対に、金融情報を一つの画面で幅広く分析したい人には、役割の違うアプリを選ぶほうが合っています。自分の目的を「口座を安全に確認して操作すること」に絞れるかどうかが、このアプリを快適に使えるかを分けるポイントです。
しんきんバンキングアプリに関するよくある質問
01しんきんバンキングアプリでは何ができますか?
しんきんバンキングアプリは、対応する信用金庫の口座残高や入出金明細をスマートフォンから確認できる便利なアプリです。信用金庫によっては、振込・振替、税金や料金の支払い、各種通知の確認などにも対応しています。ただし、利用できる機能は信用金庫ごとに異なるため、ダウンロード前に取引金融機関の対応サービスを確認してください。
02すべての信用金庫でしんきんバンキングアプリを利用できますか?
全国の信用金庫で同じように利用できるとは限りません。アプリに対応している信用金庫で、対象となる普通預金口座やキャッシュカードなどを保有していることが必要です。また、信用金庫によって対応機能、利用時間、登録方法が異なる場合があります。利用開始前に、公式サイトや取引店で対象条件を確認することをおすすめします。
03初回登録には何が必要ですか?
初回登録では、利用する信用金庫の選択に加えて、口座情報、キャッシュカードの暗証番号、本人確認に必要な情報などの入力を求められる場合があります。スマートフォンの電話番号認証やワンタイムパスワードの設定が必要になることもあります。登録画面の案内は信用金庫によって異なるため、手元に必要な情報を準備してから手続きを始めるとスムーズです。
04しんきんバンキングアプリの安全性は大丈夫ですか?
アプリでは、ログイン情報の保護や端末認証、通信の暗号化など、金融サービス向けのセキュリティ対策が採用されています。ただし、利用者側の管理も重要です。暗証番号や認証コードを他人に教えず、公式ストアから正規アプリをインストールしてください。不審なSMSやメールのリンクからログインせず、端末の紛失時は速やかに信用金庫へ連絡しましょう。
05機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、旧端末での利用解除や新端末での再登録が必要になる場合があります。端末を紛失した場合は、不正利用を防ぐため、できるだけ早く取引している信用金庫へ連絡し、アプリやインターネットバンキングの利用停止について相談してください。新しい端末で再利用する際も、本人確認や認証設定をやり直す必要があることがあります。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを外出先から行える
- 生体認証対応でログイン操作がスムーズ
- 公式アプリのため銀行サービスとの連携が安心
- 紙の通帳を持ち歩かず口座を管理できる
デメリット
- 利用できる機能は信用金庫によって異なる場合がある
- 初回登録や本人確認の手順がやや複雑
- スマホの機種変更時に再設定が必要になることがある
- メンテナンス中は一部のサービスを利用できない
- インターネット環境がない場所では機能を使いにくい

しんきんバンキングアプリ
ギャラリー